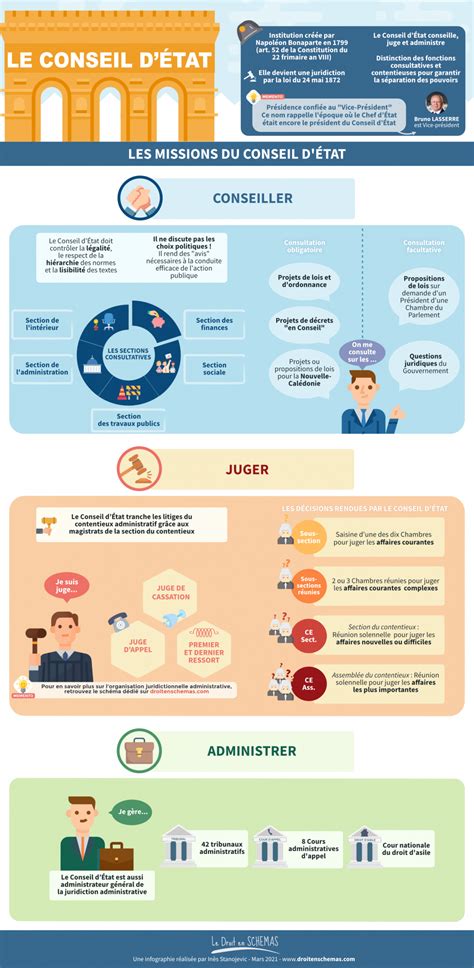
Une décision administrative majeure vient de transformer la façon dont les couples mariés sont pris en compte dans l’ensemble des impôts locaux. Selon le Conseil d’État, il est désormais possible pour un couple légitime de bénéficier de deux résidences principales distinctes lors du calcul de la taxe d’habitation. Ce droit n’est pas automatique mais nécessite une analyse minutieuse de chaque situation individuelle. Le rapport n° 506653 précise que le foyer fiscal commun ne suffit plus à justifier l’unification des deux logements dans un même cadre légal, obligeant ainsi les époux à démontrer leur réalité respective avant toute attribution fiscale.
Deux maisons, une même vie : Le Conseil d’État révèle un droit inattendu pour les couples mariés